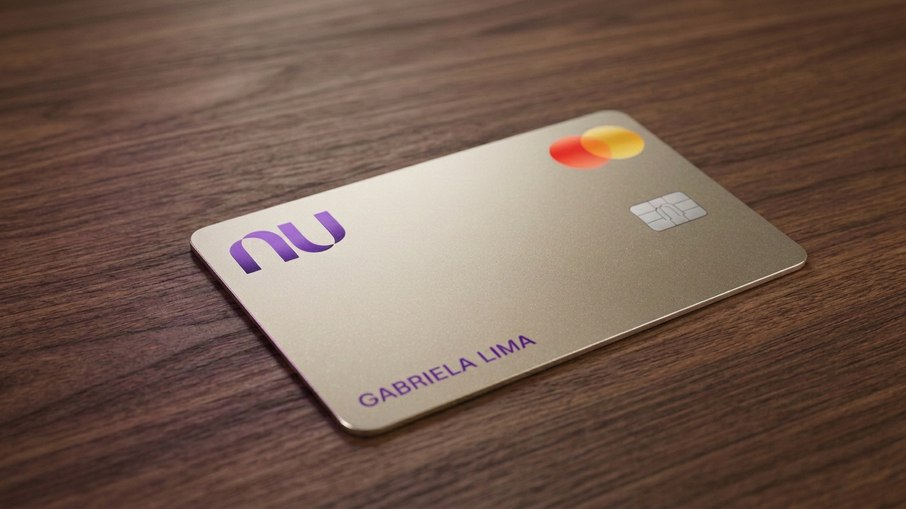
Cartão Croma foi lançado em julho e tem opção de 1,4 ponto por dólar gasto
O Nubank deve ter, em breve, mais possibilidades de uso dos pontos acumulados em seus cartões de crédito, segundo apuração da coluna. O movimento ocorre no contexto do lançamento do Croma, segmento voltado a um público com renda entre R$ 5 mil e R$ 12 mil.
Com a novidade, clientes Croma e Ultravioleta que optarem pelo acúmulo de pontos nos gastos do cartão de crédito terão mais flexibilidade para utilizar o saldo, que hoje se restringe basicamente aos programas das três companhias aéreas nacionais: Azul, Gol e Latam. Oficialmente, o Nubank ainda não confirma a informação apurada.
Em apresentação dos resultados do segundo trimestre deste ano, o CEO do Nubank, David Vélez, ressaltou que o mercado visado pelo Croma, chamado de Super Core, reúne 12,4 milhões de adultos no Brasil. Considerando a penetração de aproximadamente 60% do Nubank nessa camada, é possível estimar que cerca de 7,4 milhões de pessoas desse universo já sejam clientes da instituição.
O Croma chegou ao mercado em julho com uma proposta de fidelidade intermediária entre o Roxinho, que não pontua, e o Ultravioleta, que oferece 2,2 pontos por dólar e é voltado a clientes com renda acima de R$ 12 mil. O cartão Mastercard Platinum acumula 1,4 ponto por dólar gasto no crédito, com opção de 0,8% de cashback.
Fidelidade envolve pontos
A estratégia da fintech encontra um consumidor cada vez mais atento ao valor dos pontos. Segundo o estudo “A economia comportamental dos pontos”, realizado pela Livelo em parceria com o LAB Humanidades, os programas de fidelidade já influenciam decisões financeiras e de consumo.
Entre os usuários pesquisados, 79% consideram o saldo de pontos um recurso tão real e valioso quanto o saldo em reais da conta corrente, enquanto 82% afirmam ter migrado pagamentos feitos com débito, Pix ou dinheiro para o cartão de crédito com o objetivo de acumular pontos.
O comportamento também varia conforme a faixa socioeconômica. A pesquisa mostra que a classe C enxerga os pontos principalmente como uma oportunidade de acesso, enquanto a classe A os associa mais à otimização de experiências. Ainda assim, os dois grupos demonstram que a fidelidade já interfere nas decisões de consumo.
É precisamente essa transformação no comportamento do consumidor que torna relevante a movimentação do Nubank. Ao criar um cartão com pontuação para o segmento de renda média e, em breve, ampliar as possibilidades de uso desses pontos, o banco adiciona uma nova camada à estratégia de relacionamento com uma parcela expressiva de sua própria base.
Comentários
Clique aqui e deixe seu comentário!
Os comentários são de responsabilidade exclusiva de seus autores e não representam a opinião deste site. Se achar algo que viole os termos de uso, denuncie.
<!– taboola
/taboola –>
Mais Recentes
Mais Lidas
Source: iG Economia